Fjármagnstekjuskattur tekur stóran hluta raunávöxtunar
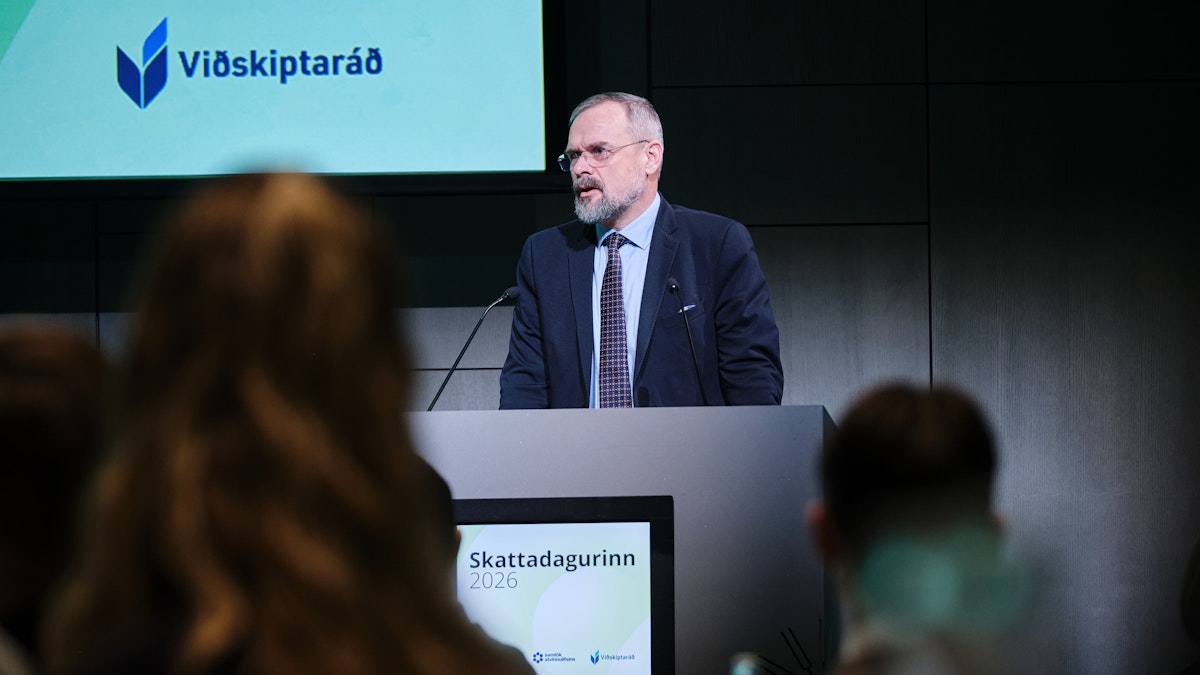
Ragnar Sigurður Kristjánsson, hagfræðingur Viðskiptaráðs, var meðal frummælenda á morgunverðarfundi Samtaka sparifjáreigenda um skattlagningu sparnaðar. Í erindi sínu sýndi hann að raunveruleg skattbyrði sparnaðar er langt umfram 22% skatthlutfallið.
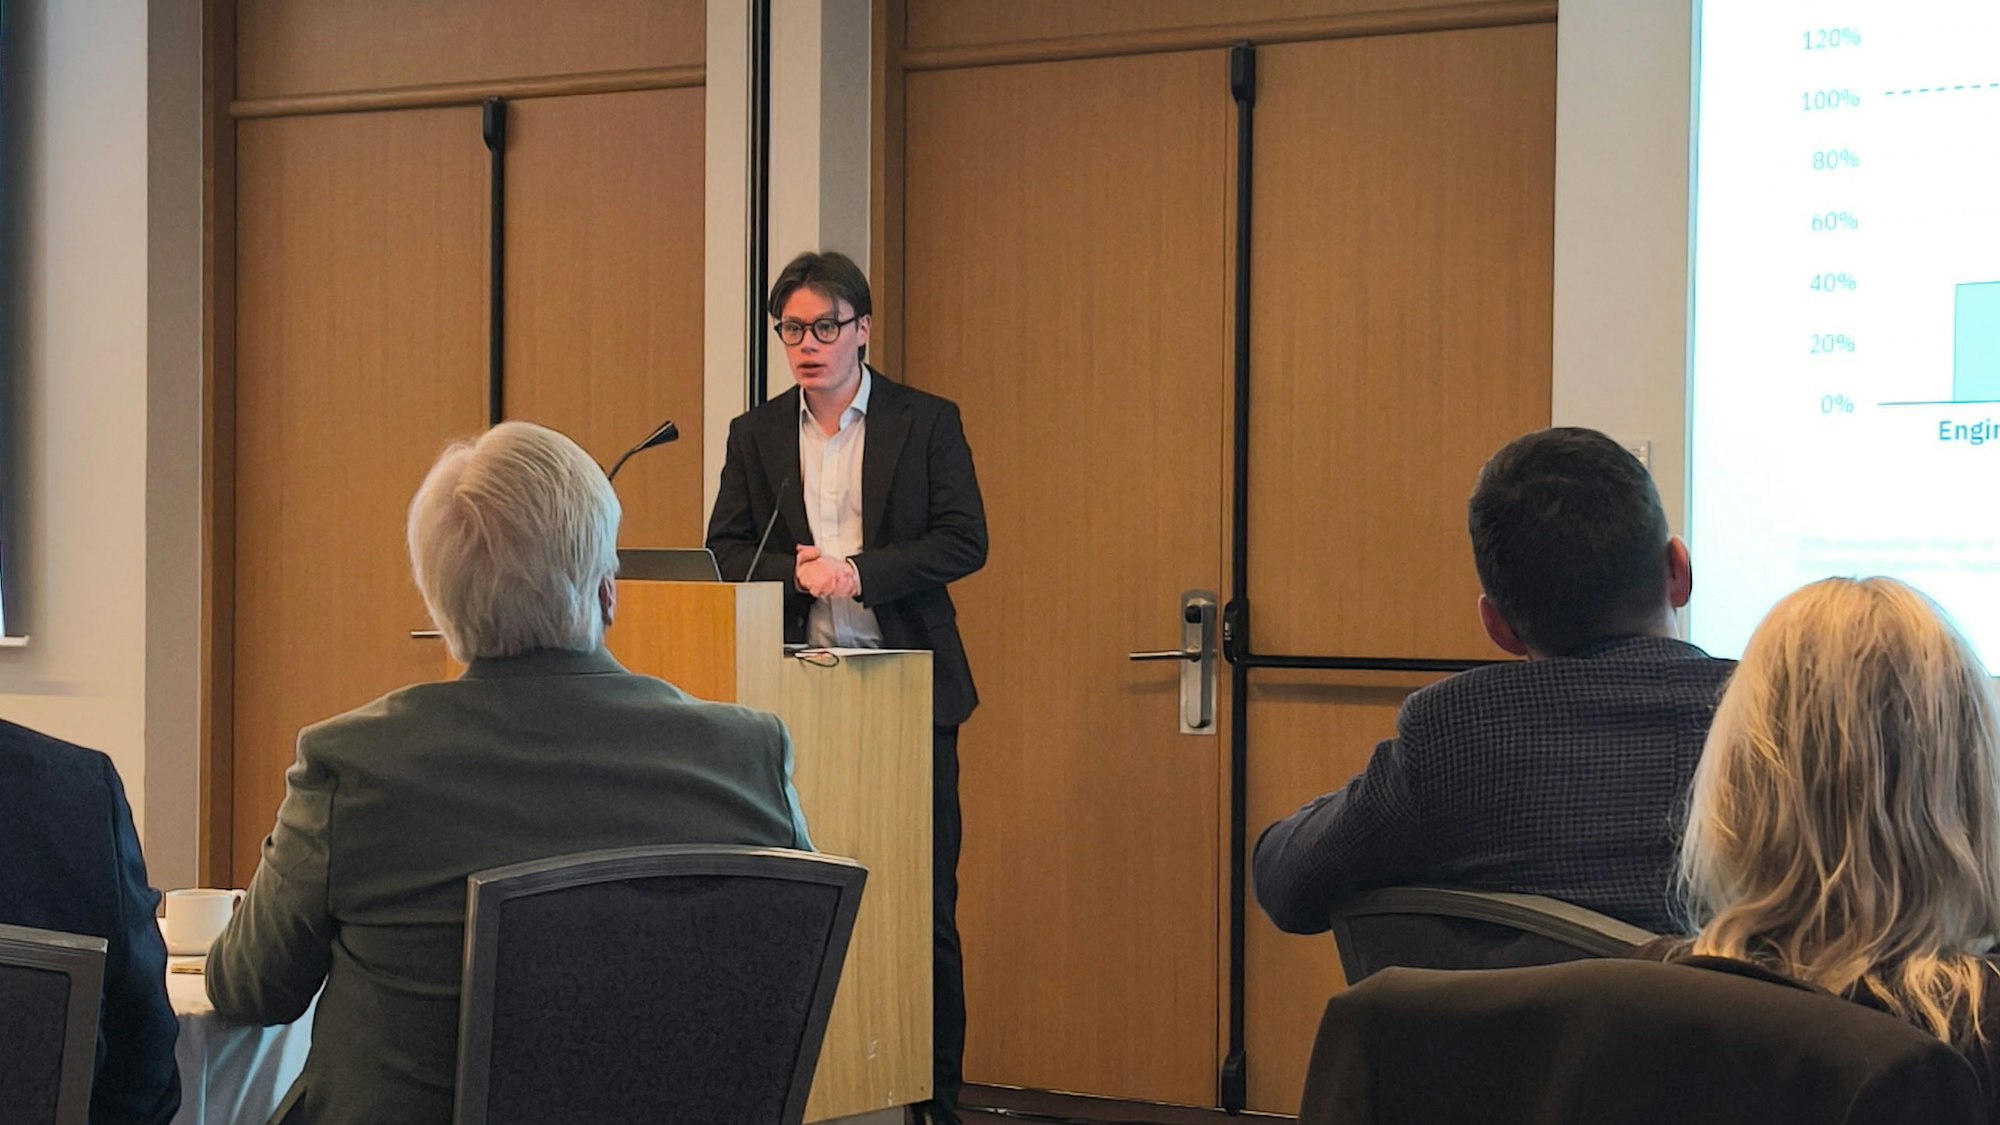
Samtök sparifjáreigenda héldu opinn morgunverðarfund á Hótel Reykjavík Öskju miðvikudaginn 28. október undir yfirskriftinni „Skattur á sparnað – margvísleg skattlagning sparnaðar“. Auk Ragnars voru Gylfi Zoëga, prófessor, og Vilhjálmur Bjarnason, fyrrverandi alþingismaður, frummælendur.
Erindi Ragnars bar heitið Hálf sagan um fjármagnstekjuskatt. Þar benti hann á að skatturinn leggst á nafnávöxtun en ekki raunávöxtun, og því eru verðbætur, sem einungis viðhalda kaupmætti sparnaðarins, skattlagðar sem tekjur. Aðeins þegar engin verðbólga er stenst að skatturinn sé í 22% af raunávöxtun. Miðað við 3% raunávöxtun hefur skatturinn tekið að meðaltali 55% af raunávöxtun frá árinu 2018, en það hlutfall fór upp í 85% árið 2022 og 88% árið 2023.
Í norrænum samanburði er Ísland með lægsta skatthlutfallið en næsthæstu skattbyrðina, þar sem verðbólga hefur verið meiri hér en í nágrannalöndunum. Þá ber arður samanlagt 37,6% skatt þegar tekjuskattur fyrirtækja er tekinn með, og við núverandi verðbólgu getur skatturinn numið meira en allri raunávöxtuninni.
„Af þessu er ljóst að talan 22% gefur ekki rétta mynd af skattlagningu á sparnað,“ sagði Ragnar. Hann benti jafnframt á að fjármagn sé kvikur skattstofn og að hærri skattur geti dregið úr sparnaði, fjárfestingu og stofnun fyrirtækja. Slík umgjörð er ekki til þess fallin að byggja upp öflugra hagkerfi til lengri tíma litið.
Tengt efni
Hálf sagan um fjármagnstekjuskatt
Einfalda megi skattkerfið
Verðbólgan heimatilbúinn vandi
Aðgát skal höfð í nærveru fjármagns: Erindi á Skattadegi 2025